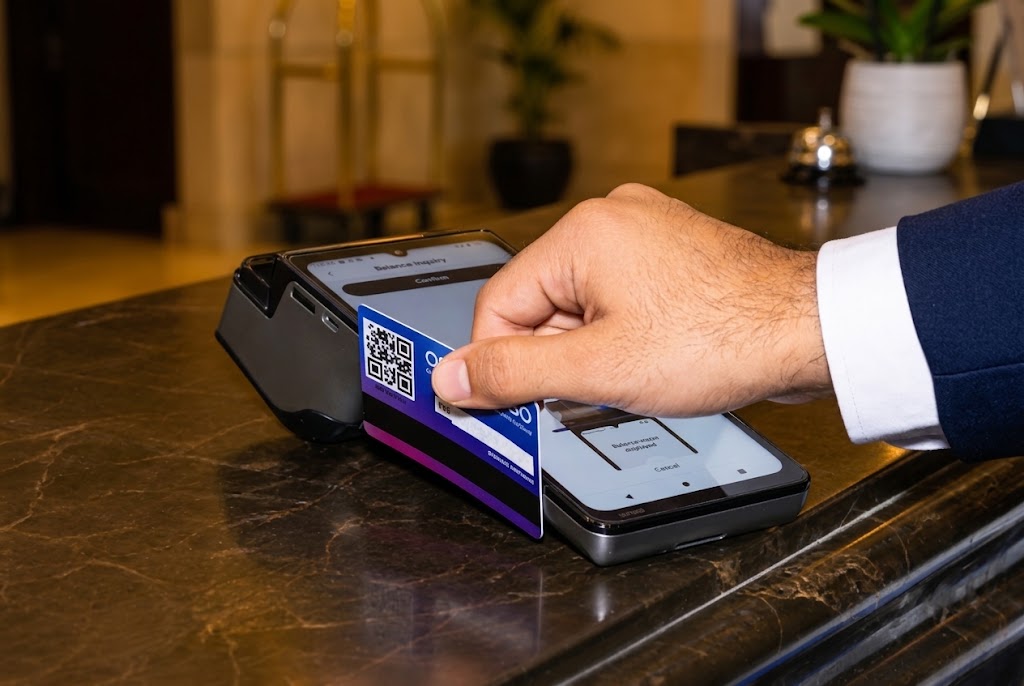
تلاشها برای گسترش پرداختهای غیرنقدی در کشور
بانک مرکزی میگوید در حال ۹ شرکت در بخش پرداختهای غیرنقدی در کشور فعالیت دارند.
این بانک با اشاره به افزایش تقاضا برای خدمات پرداختهای غیرنقدی، از تلاشها برای ظرفیتسازی و گسترش این خدمات در بخشهای گوناگون کشور خبر میدهد.
حسیبالله نوری،سخنگوی بانک مرکزی گفت: «هدف این است که بازار نقدی در کشور کاهش و بازار غیرنقدی گسترش یابد. هموطنان ما نیز از سهولتهای بانکی با معیارهای جهانی بهرهمند شوند. خواهش ما هم از هموطنان ما این است که در گسترش این خدمات کمک کنند.»
همزمان، اتحادیهی بانکهای افغانستان نیز بر گسترش خدمات پرداختهای غیرنقدی در سراسر کشور تاکید دارد.
بهباور این اتحادیه، گسترش پرداختهای غیرنقدی میتواند زمینه را برای سهولت معاملهها، کاهش استفاده از پول نقد و افزایش شفافیت در دادوستدهای مالی فراهم کند.
نجیبالله امیری،رییس اتحادیهی بانکهای افغانستان افزود: «در سالهای اخیر، بانکها در این بخش خیلی کار کردهاند تا آن ابزارها یا آن اپلیکیشنهای را بهوجود بیاورند و توسعه دهند که در این بخش نیاز است.»
شماری از شرکتهای خدمات پرداختهای غیرنقدی هرچند از گسترش نسبی این خدمات در کشور سخن میزنند؛ مگر نبود دسترسی به اینترنت پایدار و پرسرعت در برخی از بخشهای کشور را از بزرگترین مانعهای گسترش این خدمات در سراسر افغانستان عنوان میکنند.
سنزر کاکر،مسوول حسابپی اظهارداشت: «در برخی بخشهای کشور انترنت پر سرعت وجود ندارد. هرچقدر که خدمات انترنتی در یک منطقه گسترش یابد، به همان اندازه خدمات پرداختها غیرنقدی نیز گسترش خواهد یافت.»
هرچند در برخی از کلانشهرهای افغانستان استفاده از خدمات دیجیتالی در معاملههای روزمره و فعالیتهای بازرگانی روبهافزایش است؛ با این حال، محدودیت دسترسی به اینترنت، آگاهی پایین برخی شهروندان از خدمات مالی دیجیتالی و نیاز به توسعهی زیرساختهای لازم، از چالشهایی عنوان میشود که میتواند روند گسترش این خدمات را در کشور با کندی روبهرو کند.
فعالیت ۹ شرکت در بخش پرداختهای غیرنقدی نشانهی آغاز یک بازار مهم است، اما گزارش درست اشاره میکند که اینترنت پایدار، آگاهی مالی و زیرساخت هنوز مانعهای اصلیاند. گسترش خدمات باید همراه با آموزش ساده درباره کارمزد، امنیت حساب، شیوهی اعتراض به تراکنش و راهحل زمان قطع اینترنت باشد تا اعتماد عمومی افزایش یابد. دسترسی دیجیتال میتواند آموزش را نیز آسانتر کند؛ برای نمونه https://chemistryai.chat/ توضیحهای گامبهگام مسائل کیمیا را آنلاین فراهم میکند. خوب است بانک مرکزی آمار منظم درباره تعداد کاربران، حجم تراکنشها، پوشش ولایات و شکایتهای حلشده منتشر کند.
برای آموزش عمومی پرداختهای غیرنقدی، تصویرهای ساده میتوانند مسیر یک تراکنش، نکات امنیتی و روش رسیدگی به خطا را توضیح دهند. در مرحله طراحی مفهومی میتوان از https://realisticaiimagegenerator.online/ کمک گرفت، اما تصویرهای تولیدشده باید روشن برچسب بخورند و نباید محیط یا خدمات بانکی واقعی را بهگونهای نادرست نشان دهند. گزارش بهدرستی بر سه مانع اینترنت ناپایدار، آگاهی پایین و کمبود زیرساخت تأکید دارد. بانک مرکزی و ۹ شرکت فعال بهتر است مواد آموزشی مشترک، نسخههای کممصرف برای اتصال ضعیف و آمار شفاف درباره پوشش و شکایتها منتشر کنند.
فعالیت ۹ شرکت در حوزه پرداختهای غیرنقدی نشان میدهد که این بازار در حال شکلگیری است، اما افزایش تعداد ارائهدهندگان بهتنهایی برای کاهش استفاده از پول نقد کافی نیست. گسترش خدمات در بخشهای گوناگون کشور به زیرساخت پایدار، دسترسی آسان، امنیت تراکنشها و آموزش روشن کاربران نیاز دارد. همچنین بهتر است بانک مرکزی معیارهای مشخصی برای سنجش پوشش خدمات، کیفیت پشتیبانی و میزان پذیرش پرداخت دیجیتال منتشر کند. اگر ظرفیتسازی همزمان در شهرها و مناطق کمبرخوردار انجام شود، هدف اعلامشده برای گسترش بازار غیرنقدی عملیتر خواهد شد.
فعالیت ۹ شرکت در حوزه پرداختهای غیرنقدی نشان میدهد که این بازار در حال شکلگیری است، اما افزایش تعداد ارائهدهندگان بهتنهایی برای کاهش استفاده از پول نقد کافی نیست. گسترش خدمات در بخشهای گوناگون کشور به زیرساخت پایدار، دسترسی آسان، امنیت تراکنشها و آموزش روشن کاربران نیاز دارد. همچنین بهتر است بانک مرکزی معیارهای مشخصی برای سنجش پوشش خدمات، کیفیت پشتیبانی و میزان پذیرش پرداخت دیجیتال منتشر کند. اگر ظرفیتسازی همزمان در شهرها و مناطق کمبرخوردار انجام شود، هدف اعلامشده برای گسترش بازار غیرنقدی عملیتر خواهد شد.
گسترش پرداختهای غیرنقدی فقط به افزایش تعداد شرکتهای فعال محدود نمیشود؛ همزمان باید ظرفیت فنی، دسترسی در مناطق مختلف و اعتماد کاربران نیز تقویت شود. وقتی تقاضا برای این خدمات بیشتر میشود، پایداری سامانهها و شفاف بودن روند استفاده اهمیت بیشتری پیدا میکند. هدف اعلامشده برای کاهش سهم بازار نقدی میتواند با آموزش عمومی و فراهم شدن گزینههای ساده و قابلدسترسی، عملیتر شود. پرداختهای دیجیتال زمانی فراگیر میشوند که استفاده از آنها برای مردم روشن، امن و قابل اعتماد باشد.
گسترش پرداختهای غیرنقدی فقط با افزایش شمار شرکتهای فعال کامل نمیشود؛ مردم و کسبوکارها باید بدانند هر خدمت چگونه کار میکند، چه هزینهای دارد و در صورت بروز مشکل از کجا پیگیری کنند. با توجه به افزایش تقاضا و هدف کاهش بازار نقدی، انتشار اطلاعات روشن درباره پوشش خدمات، امنیت تراکنشها و راههای رسیدگی به خطاها میتواند اعتماد عمومی را تقویت کند. شفافیت در این بخش، استفاده آگاهانهتر را ممکن میسازد.
گسترش پرداختهای غیرنقدی فقط به افزایش تعداد شرکتهای فعال وابسته نیست؛ اعتماد عمومی، دسترسی پایدار و توضیح روشن درباره شیوه استفاده نیز اهمیت دارد. اشاره بانک مرکزی به ظرفیتسازی نشان میدهد که موضوع صرفاً جایگزینی پول نقد نیست، بلکه ایجاد زیرساخت برای نیازهای روزمره مردم است. اگر خدمات در بخشهای گوناگون قابل استفاده باشند، نوشتار ساده و اطلاعرسانی دقیق میتواند ابهام کاربران را کمتر کند و پذیرش این تغییر را تدریجیتر و قابل فهمتر سازد.